 鲜花( 61)  鸡蛋( 0)
|
加拿大房地产市场在经历历史上最迅猛上涨之后,如今也正遭遇前所未有的剧烈回调。
% l9 O6 ?. h. v n2 a h: [1 F. c/ o1 q3 f4 i# [) g. a. l+ C" Y
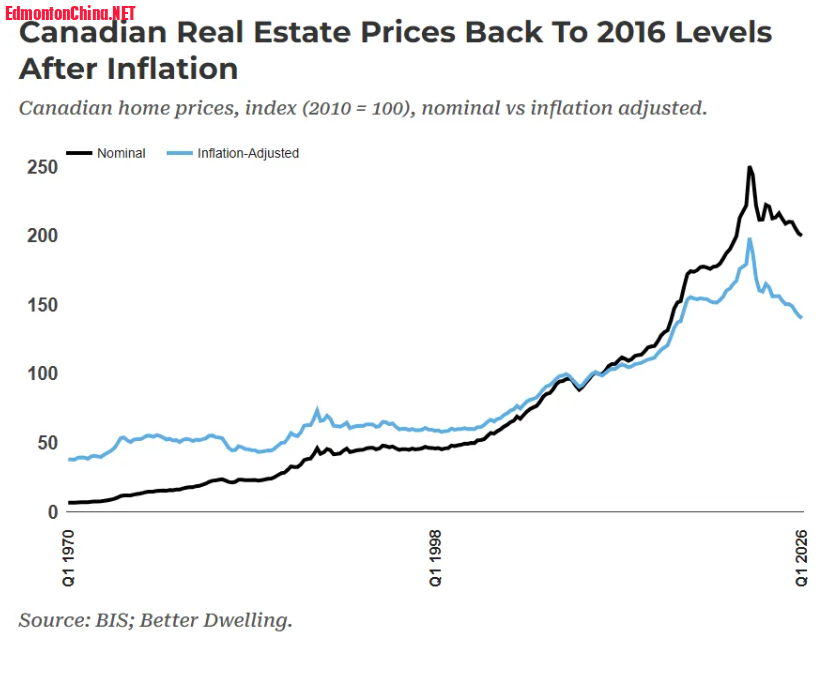
国际清算银行(BIS)数据显示,2026年第一季度房价继续下滑。在通胀因素影响下,实际跌幅更为显著——经通胀调整后的房价已回落至2016年水平,且仍存在进一步下行空间。! X3 o; z. O. \% r/ @
" m4 ?3 l4 z* O+ N
 4 W# x+ ~! O$ e9 D0 l
# |. _+ E- p' Z% {$ _名义房价已下跌逾20%,创历史最大调整) @. @' o& o/ ^7 s+ z* l
3 r0 i2 f/ x' y2 Q
从名义价格来看,加拿大正经历史上最大规模的房地产调整:
& E; X( _1 y) E7 q5 r, I! ]* |; p+ C0 `+ u& u3 `
* 2026年第一季度环比下降0.8% F/ Y+ k5 C3 O" j! [1 n
4 t0 X! W: i: B! P5 n/ q+ O/ b; `* ?* 同比下跌4.8%
; N7 R, U6 {2 P' Y: w n% G E& W8 W1 e& r( Q( L/ H0 ^) @4 x
* 自2022年第一季度高点以来累计下跌20.1%8 S" X" y5 t: Y% f/ s' b. ^4 z& s( S
$ X! w. J* `5 X! P$ c
目前,全国房价已回落至2021年第一季度水平。尽管多伦多等个别城市跌幅更为显著,但从全国范围来看,这一轮下跌规模前所未见。 g: i# o3 _, ~: j A
3 c5 q7 |8 K& ~/ [, q回顾历史,全国范围内仅出现过两次所谓的房地产“调整”,甚至是否称得上真正调整仍存争议。
' `( S! v4 B9 |
. e1 Z# c4 B: h1 Z; H2 W8 R第一次发生在上世纪80年代末至90年代初,房价在1989年第一季度见顶,并在1990年第二季度触底,累计下跌9.4%。2 N' M) i/ j$ C8 M' q7 u8 U
6 Y1 k" C5 A3 F% `4 T
第二次发生在2008年金融危机之后,房价在2008年第二季度见顶,并在2009年第一季度下跌8.8%。尽管当时跌幅在短时间内较为剧烈,但与当前这轮下行相比,规模仍明显不足。
3 D" R% V$ U' y5 A3 j( ?* |
, e$ I. C/ T7 |实际房价跌幅更剧烈:累计下跌29.3%& Y3 S( B0 y4 j4 U0 T* G1 U
1 I) H9 J; g0 b- u8 K% |/ F
如果考虑通胀因素,房地产市场的调整幅度更为惊人。
& m+ H9 q4 V- g) z2 u- L7 |" _: Q+ N; u
2026年第一季度:
3 P: g% p+ E( q: d+ H" X) m6 @- b) g- p. x# r0 x7 b2 E
* 实际房价环比下降1.3%' d5 q- v, Z V$ e! @) q
& v* ~* T4 g8 S4 u. t% K* 同比下跌6.8%* P6 R$ R0 }' ?3 h% A2 P& w
4 m' h5 _) ^8 b$ g3 y# g4 U g& h
自2022年第一季度高点以来,实际房价已累计下跌29.3%,并持续下行。当前水平已回到约10年前,即2016年第一季度。
S3 j8 H3 P0 X* s; t+ I9 s8 l6 ?! \8 b. p1 r) g& E1 L& J$ O- @1 t
与历史周期对比:本轮跌幅与结构更具冲击性
: A; R8 E' U5 t) v4 c- I& U" {* |; v
从实际房价角度看,本轮调整已明显超过近几十年大多数周期:* u _; E. y3 T8 W2 n+ a% }
) [+ }1 I: Z7 f6 n5 m6 z
* 2022年Q1—2026年Q1:-29.3%(约4年)( w: j; G9 L# `+ c) Z. a
& q" Q5 b8 }2 C2 k! A
* 2008年Q1—2009年Q1:-9.3%(1年). H. l7 a6 C% r4 ? s4 n
! q, y* @0 Y5 Q, [, g0 T! X! r3 I
* 1989年Q1—1998年Q3:-21.1%(约9.5年)/ H5 V% z* R1 K$ q: p8 t! i
7 b; e9 m: \% n2 h9 X0 R# y* 1981年Q1—1984年Q3:-21.5%(约3.5年)
6 o6 [1 z5 M& P- O$ A: d2 y+ E3 ~
( [3 l, E A: t& ?1 q: g* E P两大关键观察:周期长度与通胀作用6 M" \: F/ y8 c2 A" [
; Z6 u H; E9 A {7 H8 s! w第一,调整周期仍可能延续。
; g7 U" |, u3 W; N- z! y# T
0 k0 e6 z# F) s: E; r- `当前下行周期尚未达到历史最长周期的一半。需要注意的是,历史上最长调整周期同样发生在此前大幅上涨之后。
- v$ l5 c, G/ O; _8 C
) k" J d3 L1 u( q* f本轮调整建立在2009年至2022年长达13年的上涨周期之上:
# A3 ~1 `4 e. N1 m; X. W
4 {/ s7 `/ J8 N3 W" `/ d* 实际房价上涨119.1%
4 `5 \7 C9 P& f7 n0 V0 }5 y |
( N' |) d1 d7 @. O8 V* J/ `; V* 名义房价上涨183.5%
! P0 N% q t6 r# H" p2 B( a( O/ y$ l
0 j m Z- x# |在此背景下,市场仍可能存在进一步“回吐”的空间,尤其是在年轻人就业状况相对疲弱的情况下。
0 w; X4 X$ k2 |0 h& \9 }+ G2 M0 u5 x9 ^; \& O
第二,通胀在调整中的作用不容忽视。
% ]$ c" W+ S, f! ?; T7 ~3 ]4 I
$ U) r/ L9 l% q2 g6 J7 \/ E历史经验显示:
( \+ E7 l7 a% f9 f" G
% [ \2 n& ^- I3 C" a* 80年代初房地产泡沫在名义价格中不明显,但实际价格跌幅巨大2 V1 ~' v$ s- \8 K2 ?1 v3 d7 f
' ?' v6 p& X! M3 |6 ]
* 90年代房地产调整中,约一半跌幅来自通胀因素
1 H$ d1 d) d0 g* N' ]
. U* v$ ?) `* \2 _" C4 H* 当前周期中,约三分之一跌幅由通胀推动, A7 y. d2 L4 r" ^# U
9 M3 `7 H7 @- H未来修复路径面临现实约束
( c' Q& V# A% E4 u) l" X* Z; G4 G6 e1 }0 ]; W$ I
对于未来走势,历史提供的参考有限,但有一点值得关注:过去几轮房地产调整通常依赖“宽松信贷”实现修复。$ `- m% M/ Q* m3 J9 k% l7 o
7 _$ L. U. R. c/ r
例如,历史上利率曾从约21%大幅下降至低于通胀水平的约2.25%。
) l, ?" \% k6 ]4 ~2 N, {# ^- Q4 D5 M" j3 s4 c1 M# ]4 |" m
然而,要在当前环境下再现类似幅度(约18.75个百分点)的降息空间,几乎不具备现实可能性。
3 P9 W5 J3 m7 c( z
# n; F; p2 q1 ?5 t尽管某些财政状况理论上“需要”负利率来平衡,但在现实中几乎无法实现。
' g( |+ l' m8 H+ x! u+ B& M
$ h, y/ p- [- t; ^) H! C政策制定者可能通过救市措施及由纳税人担保的长期按揭贷款来稳定市场。但这些方式本质上更像是风险转移,而非问题的根本解决方案。
: N F: N! C, Y! Y7 ] [9 r% y2 _: M1 n! M" d# \$ G5 O
长期影响:购房门槛与代际压力
2 D* Z4 n+ n O8 k& d2 r1 r! s; q
8 G& ~1 a1 Q- y& Q( f
长期来看,每一轮房地产扩张都会抬高下一代的购房门槛。将房地产泡沫视为对年轻一代的“隐性税收”,或许在短期内有效,但难以持续。4 W, A) ] ]* A; T7 P0 l$ r
8 R: V* W" h8 i6 @9 X9 L5 Y4 D
随着时间推移,这种压力可能引发两种结果:要么年轻人选择反抗,要么选择离开——这一趋势已经在多伦多等城市开始显现。 |
|



 狗仔卡

 发表于 2026-7-9 18:34

 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡