 鲜花( 61)  鸡蛋( 0)
|
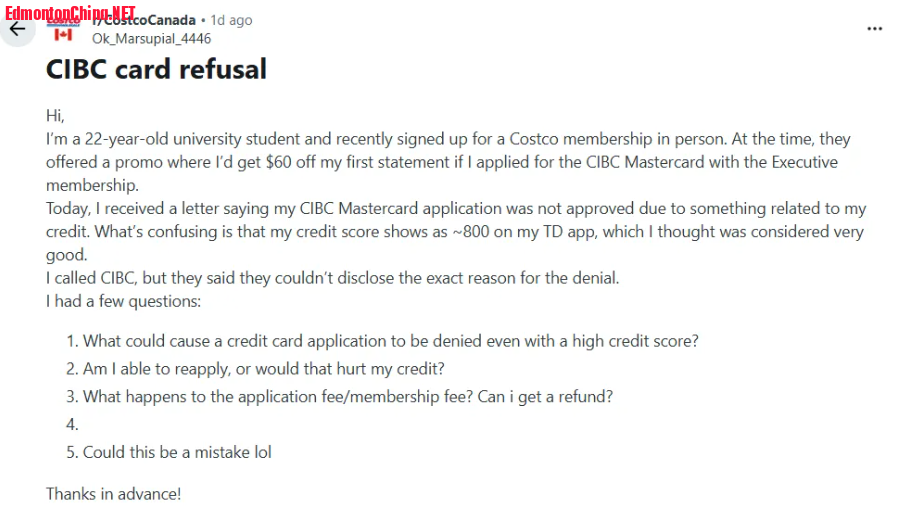
近日,一名22岁大学生在Reddit加拿大Costco板块发帖求助,分享自己申请CIBC Costco Mastercard信用卡被拒的经历,引发大量网友讨论。( ~( Y! ?- o9 }" z" d9 w" z+ I
% O$ A8 l8 m. p) j( V+ u6 B' v这名学生写道:
5 c+ A+ U# F0 P, l
8 _ \4 t' L! u/ D6 P“我今年22岁,是一名大学生。最近在Costco线下办理会员时,工作人员推荐我申请CIBC信用卡并办理Executive Membership(行政会员),首张账单可以立减60加元。" K8 F: u( t( k0 y: q3 C
6 w8 f+ {8 r. Z6 ~! I2 ?" K0 X
今天我收到通知,信用卡申请未获批准,原因与我的信用有关。让我困惑的是,我在TD App里看到自己的信用分大约有800分,我一直以为这是很不错的信用记录。我致电CIBC询问原因,但客服表示无法提供具体拒绝理由。”! A2 \) B' T, s5 I( B
. k [2 r" x7 N7 h
 % S* {/ I% ~* w- |" a" r& C1 g
4 s+ L' ?* k, u$ b5 r
信用分接近800却仍被拒,这一情况迅速引发讨论,也折射出许多新移民、留学生和年轻人对加拿大信用体系的普遍误解。
, v; \5 O/ A4 R" @. d& t. F* U# k2 W
信用分不是唯一标准:银行看的是“整套档案”) f+ l8 D% ?3 L- B+ Z; D F
# T5 c% s K& ^1 ^5 K信用分重要,但它更像是一张“入场券”,而不是最终通行证。 y$ C6 i: w# r* ^: Q
7 m/ @" E' O- R$ M' N! b银行在审批信用卡时,并不会只看一个数字,而是进行整体风险评估,包括:
, s+ V# q% I% X0 O
! _; p& |5 u% h0 q: p' P. x# I* 收入水平" \4 H y z# k& ]7 I
& |% x; _: l- {+ M1 {2 l/ o
* 债务与收入比(DTI)
5 A! B4 N- z, h9 |& i: |: y9 P- d+ G, p9 G
* 信用利用率4 P5 Z4 w* Q3 |) o4 N( _4 D
' K+ G0 I7 S! J. A
* 信用历史长度# Q" b5 | i& t
% H' Y- l8 {9 [$ u4 }! i- D6 V0 R
* 与该银行的既有业务关系
1 u+ Z% r9 k x# |+ R. |, p3 z4 Y+ Y$ l5 }8 L! g) Y
* 信贷账户结构
4 d/ [6 l. h7 h) ` Z3 Z* t* ]' X9 H% O& B3 {* C
加拿大联邦金融消费者局(FCAC)也指出,不同金融机构会对这些因素赋予不同权重,而具体模型通常不对外公开。
( s1 S0 x! j- W" `* k6 J8 g+ i' p$ M6 O
换句话说,一个“800分”的信用分,并不等于一定能通过审批。
6 V; M" H7 D8 {9 r5 ~- K$ }
% L3 R" F9 x9 d% [, W" ?% l$ t在Reddit讨论中,有网友举例指出:一个只有一张1000加元学生卡、信用分800的人,在银行眼中,未必比一个信用分750但拥有多年贷款记录的人更“可靠”,因为后者信用历史更成熟。9 \/ E% C& s6 e' { `8 a |9 B' v" l
0 b H4 ^1 e5 Q" ^" M5 Q
你看到的信用分,银行可能根本不用. A) f/ l9 Y& h+ K8 P4 H
: c' O) T: k) A# r3 x另一个关键误区在于:消费者看到的信用分,并不等于银行使用的评分模型。
/ n1 X0 z; z# q! f- l
6 d- }$ W: R4 \ ~ xTD App、Credit Karma、Borrowell等平台提供的,通常是“教育用途评分模型”,主要用于帮助用户了解信用状况。
$ H* R2 t: A& u) R' b; E# p' C" c8 h' |! q/ _+ ?
但银行审批时使用的是内部定制的风险模型,这些模型对某些因素的权重可能完全不同,例如:
7 L, j$ l2 B" @' ~* J4 e- S8 V5 Z- y8 T4 ?* n
* 近期负债变化% D- |1 L/ G I- q* b1 \
V% t# s) k! W* ?- {6 U* 信用账户年龄3 n% o, `- ?1 D9 m0 g' ~
; v/ O6 ^' p3 d- P
* 信贷使用模式
w5 x3 T7 G( ^; Y: P3 ]; m- u9 |7 k/ X7 j h8 A* A
Equifax Canada也曾说明:同一人在不同评分模型下,可能得到完全不同的信用结果。% z+ N+ u% n0 S4 d! K+ t6 d/ P
7 _ z) L, u' T3 i3 q9 v4 g' d
因此,“800分却被拒”并不一定意味着系统错误,而可能只是模型不同。4 l! p5 ~3 A7 e7 o6 [2 E4 K
5 f" F8 p3 H: J1 L- g
加拿大有两大信用机构,数据并不完全一致
' c& P6 y( S/ A% C1 S- h
& Y7 q w% M2 `& a/ n/ l* s加拿大主要信用机构有两家:1 _2 V# f4 Y0 I& Q
r8 w; ^% S0 Y. k' X* Equifax* N& G$ I/ k- X! `8 {. D0 i+ _" n7 m3 P
0 r9 ^2 M7 _) y* TransUnion7 \" }# X" D0 {, y$ Z
C0 H# a* O! v& [. E/ |7 f7 F" P" v
不同平台使用的数据来源不同:. P* k3 n8 |, N
4 R# Q/ V+ U% A" Z6 u) z
* TD App、Credit Karma → 通常基于 TransUnion0 K' @; ?4 a& \/ [% H" @
1 J/ a; ?! w* \: O, z
* Borrowell → 通常基于 Equifax
& Z: \% Z; ^8 @6 B8 X( V) ?' r. f9 i+ h/ h( V
问题在于,并非所有银行都会同时向两家机构报送数据。
1 m5 T/ V, J' g! t; B! k9 D4 s+ [/ s8 ]
因此可能出现:9 D, c& a1 {- S# w: `" Q$ A
- ^- r' n7 `. G' F) u* 一边显示800分
; p. s! _; g9 E" u3 _* M+ Q4 D4 J7 `) J
* 另一边信用记录却存在差异或缺失
( ?) f5 j4 V3 u( I
7 a9 g V: u; n& I( N也就导致银行看到的信用档案与用户认知不一致。9 U- y, F; ?7 s0 u
; z$ A5 Z" T2 f: A" h% A
业内建议,如果准备申请贷款或信用卡,应同时查看两份信用报告,以避免遗漏或错误信息。
" P& u( f8 o0 q3 y3 `8 B( z; z3 [% s& B3 }. W2 R6 J
关键原因:收入是否达标9 y K- n& ^. S3 O6 a
/ b( u }1 b3 z5 N6 X- l: A/ Z
回到这名22岁学生的案例,Reddit中最主流的解释其实很直接:收入门槛未满足。8 H+ s$ O/ {' f; W
8 b4 `2 N& g; s' R2 `, }+ e* jCIBC Costco Mastercard的基本要求包括:4 l% i' ]" i* F% \* A% F
! ^& D& z z* {1 R$ D7 h. D( G* 基础版最低年收入:15,000加元- Q$ o+ P& Q2 s7 V
/ i& A b* V' G* World Mastercard:个人年收入50,000加元(或家庭80,000加元)
) x2 L; w% P$ N0 ? a
( O( G7 @2 o+ m对于在读大学生来说,即使信用分较高,如果收入低于门槛,也可能直接被系统自动拒绝,甚至不进入人工审核。) Y( ^, ?$ B( J" A1 h& d
- j& ^9 a% |7 \# o
此外,申请信用卡时收入通常由申请人自行填写,如果填写过低可能不符合资格,填写过高则可能涉及风险审查问题。8 _- L6 ]5 x5 Y! E7 m5 f# H1 C7 s
/ n9 Y8 ?" e4 K值得注意的是,银行审批信用卡时通常不以存款金额作为核心指标。* x$ y# G$ Y$ k! m2 T& D- u
# r; {) M" e! @0 P& L+ x2 y
连续申请反而更容易被拒1 O" o% L# _( H G4 C
6 a( L+ ^; |5 x0 L* A许多人在被拒后会选择“换一家马上再申请”,但这往往适得其反。: `3 L# J2 k! u3 p# x6 z- L
( Z* \4 h8 a% F2 A1 J/ ^+ Y! Z
每一次信用卡申请都会触发一次Hard Pull(硬查询),并在信用记录中留下痕迹。+ k+ E8 s7 d/ Z
Q% r6 @; q0 w4 C; f& G短时间内多次申请可能被系统识别为: h; y$ Z: a w; I
' B6 y( A% z0 ^ V6 U2 F s% i! s> “Credit Hungry(极度渴求信贷)”1 ]+ F' W. c3 X1 D
% w' o% W9 z) h这类行为会被视为风险信号,从而降低后续审批通过率。
, b! d1 D$ e) m: ^- x' _+ c" w, n" [# f- [! b* U3 b
正确应对方式
4 t- L! U8 Z/ _5 y" |8 q! @ ]9 w9 f; i* o- M
金融机构与贷款咨询机构通常建议以下做法:+ a. j% a2 ]( Y- t5 X
1 T; k$ G! H% t1. 等待冷却期
1 @; l3 `" |/ g9 V& H# ~# B4 \ ^$ m5 s$ K
一般建议等待3至6个月再申请新信用产品,让信用记录稳定更新。
6 V6 W, h D; E' W9 `2 |
/ s3 d! m/ Y1 j1 E# ]) o2. 主动联系银行
) k5 a4 n1 E$ E& M1 H8 {" T6 O# P" k3 O) U
如信息填写错误,可尝试请求复核或补充材料,避免新增硬查询记录。
* m. l& U) l: i. B9 R/ u: m" L- Q8 d7 W' U' @
3. 从基础产品开始* y$ }' b9 @# o' r+ A ^2 @0 Q
1 H! I% Y0 p `- U8 N( b9 m! n
例如学生信用卡或入门级信用卡,这类产品对收入要求较低,更容易建立信用历史。# f9 T+ r+ W, t( j6 v
4 v9 U8 u% M- Y1 t8 ]' }/ ?' |
信用分只是起点,信用结构才是关键
0 i! Z* q+ x' g8 b# }1 V, p a+ _" U# G8 J$ n& E8 J9 Y. K
很多人误以为信用建设的目标是“冲到800+”,但银行更关注的是整体信用结构。) @4 g# @% L8 a
# `8 u0 D X* [4 _
对新移民和留学生而言,更重要的是:: {" P4 i6 R2 l' S
* Q% U. L0 [! p( d- e4 W
* 长期持有信用账户
1 W$ E- @ {8 E9 G% N/ E. _ L0 m( B- }" H/ |1 B7 d# E
* 控制信用使用率
8 S$ l9 v, |) T1 @
: \7 p" {- r) C3 y2 m* 按时全额还款
* S* ^+ i+ N, r7 a5 U% \8 e- T( U5 J/ [1 U4 F. G# @+ w9 f
* 建立稳定收入来源
& h7 H' l! l+ v# N3 u) O
# H( `) p. W$ }4 C* 避免频繁申请信用产品# |% |! ]; l6 P6 ~7 r1 x
" y' D( m7 _% r4 P. \* M+ m3 f4 c
随着时间推移,信用历史、账户年龄和信用结构都会逐步增强。( x7 u- k+ s" `: J0 t% N2 v
! O& U7 |& w1 R/ `2 m6 r一句话总结,信用分800不等于一定能获批信用卡,银行看的不是一个数字,而是一整套信用档案与收入结构的综合风险评估。 |
|



 狗仔卡

 发表于 2026-6-25 18:23

 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡