 鲜花( 61)  鸡蛋( 0)
|
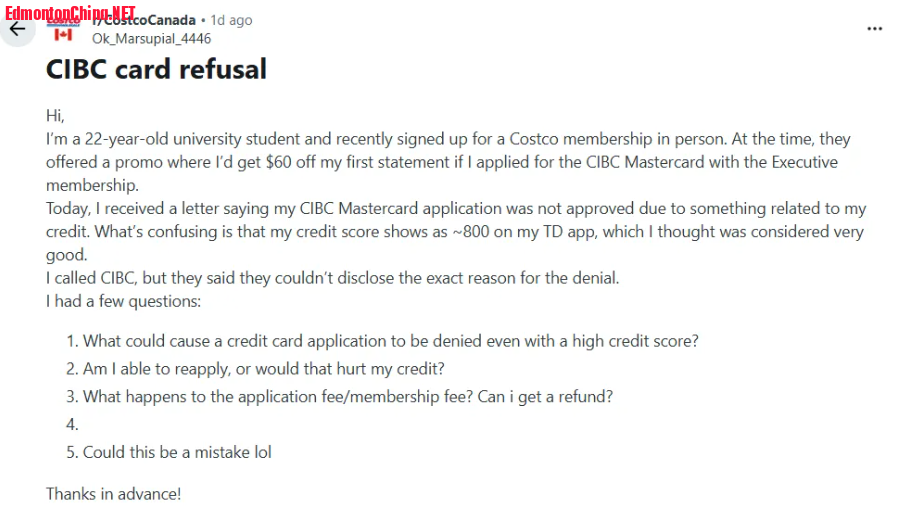
近日,一名22岁大学生在Reddit加拿大Costco板块发帖求助,分享自己申请CIBC Costco Mastercard信用卡被拒的经历,引发大量网友讨论。
u+ e: S6 c" P1 s. D/ E2 J( c3 @0 x
这名学生写道:- C5 D. E* O& l1 J
% Z4 E7 @8 R# S9 Y
“我今年22岁,是一名大学生。最近在Costco线下办理会员时,工作人员推荐我申请CIBC信用卡并办理Executive Membership(行政会员),首张账单可以立减60加元。+ I: N. C2 T0 o; O5 t
1 r: q% f' k0 ?' x
今天我收到通知,信用卡申请未获批准,原因与我的信用有关。让我困惑的是,我在TD App里看到自己的信用分大约有800分,我一直以为这是很不错的信用记录。我致电CIBC询问原因,但客服表示无法提供具体拒绝理由。”, j( Z: l; X. L1 R M$ w( x
8 ?& [* b6 b5 {. p
# {5 i: c. _! }( ~" K: \
2 X; e; x% Q" N3 F: Q1 Y信用分接近800却仍被拒,这一情况迅速引发讨论,也折射出许多新移民、留学生和年轻人对加拿大信用体系的普遍误解。2 Z9 S/ p" f' L9 D5 O
" n, t& i# k7 j
信用分不是唯一标准:银行看的是“整套档案”
4 w* A `5 D- ?) [# T- q, U9 e$ n1 S8 y; |
信用分重要,但它更像是一张“入场券”,而不是最终通行证。- Z1 l$ j: u5 h7 g# s& _
0 N; o5 I: F. a7 N: G( e8 V银行在审批信用卡时,并不会只看一个数字,而是进行整体风险评估,包括:
) v( V7 X& W! y R
3 i2 j3 n, h7 m# `9 t* 收入水平
8 i) a5 y: E; R% V5 ~6 G. @7 e4 z0 O' f1 \/ u
* 债务与收入比(DTI)/ G5 P7 O! w9 T* E6 z7 q
9 f2 T8 J! B) ^+ F
* 信用利用率; g) h, S7 Q7 G+ V, t- D1 s! y" j
! Z. [/ g6 K+ E) B+ P' H3 I
* 信用历史长度* L* Z5 ~7 z" j7 R; E' f* a" F% p: _
- c* {5 \6 r8 R/ X/ g* _" j x
* 与该银行的既有业务关系
, S% M0 T$ @9 m/ p: L8 E
- A+ s$ ~9 W$ N2 U- k* 信贷账户结构! v( K }- M! ^3 l& p
6 k! g6 M# A- x# d `& [加拿大联邦金融消费者局(FCAC)也指出,不同金融机构会对这些因素赋予不同权重,而具体模型通常不对外公开。! A5 M* u( y7 c- X6 A8 Q- y
5 ] ]& Y% \! C1 N, S) B) x% Z0 Q换句话说,一个“800分”的信用分,并不等于一定能通过审批。
4 H" v- k! d* s! e. Z
2 K$ W5 \/ F% f) i2 |: f! y0 C5 a( T在Reddit讨论中,有网友举例指出:一个只有一张1000加元学生卡、信用分800的人,在银行眼中,未必比一个信用分750但拥有多年贷款记录的人更“可靠”,因为后者信用历史更成熟。: b3 Y: R. q% b: C8 Q: [
( i: `- O8 K7 X- P k
你看到的信用分,银行可能根本不用# ]6 ?4 F' z" r! p) z
7 R5 u; a" t; o8 y$ C9 |
另一个关键误区在于:消费者看到的信用分,并不等于银行使用的评分模型。
" y) c( i$ y F8 ^- \% [
& ]5 G: E/ k( m( [ v5 s) ]TD App、Credit Karma、Borrowell等平台提供的,通常是“教育用途评分模型”,主要用于帮助用户了解信用状况。
}7 v& C9 H# h, K) C2 Y" @( C" c" \/ C5 U$ Q ]
但银行审批时使用的是内部定制的风险模型,这些模型对某些因素的权重可能完全不同,例如:0 @- T5 v2 b( R! `; t1 A
9 e3 L1 O5 s7 j, H
* 近期负债变化
& u9 }( [" a9 ?( w, }. Q
9 V4 C C4 L' O n6 f! r* 信用账户年龄6 p6 x* P0 f6 q9 W
, [8 _: `- p B; Y
* 信贷使用模式
+ y k- A' A4 ]4 m5 b9 @
9 h9 Q( p `! Y" q& B9 @; O& BEquifax Canada也曾说明:同一人在不同评分模型下,可能得到完全不同的信用结果。
% v2 i: L: n: n2 Z/ p) @
2 B. y, H9 L) o3 X% u因此,“800分却被拒”并不一定意味着系统错误,而可能只是模型不同。
6 d7 l' r1 `7 R& r) ^3 s5 e7 o7 |7 _( F9 _: b
加拿大有两大信用机构,数据并不完全一致6 ]% V* n5 d- f6 W1 M8 x. M
+ X2 \0 _( _- e加拿大主要信用机构有两家:
$ h" Z* q" _& L6 G% ~3 ]
( C# m+ k% L8 j* |. Z* Equifax
6 u7 J: k, Q7 O+ V) _* r/ o5 C3 ^) \# o" ^; Z
* TransUnion
9 X4 z* Z# U; A) k t* T( z! i/ m5 J' r1 a5 h3 S
不同平台使用的数据来源不同:
) ^* p3 ~& N( g* R( y+ Y5 J4 I2 T9 ~
* TD App、Credit Karma → 通常基于 TransUnion0 ]& M4 V1 P. Q; y) i( F* i) {
( M$ Y6 F+ A, w8 [9 h y2 W/ X* Borrowell → 通常基于 Equifax
% ]+ g. k; Q2 u$ `/ h% G) _9 o, x
8 ~, x) x9 y0 L* ]$ ]问题在于,并非所有银行都会同时向两家机构报送数据。. e- H9 i8 i+ s: k; [( q9 i
" i. t- }" ?$ E& q+ p. @ X$ }因此可能出现:
0 D/ h8 T, s# v2 ?" U! o: F3 d |1 z1 u& }/ [; ]- O: b, P
* 一边显示800分8 Y8 R5 E c# L' Y9 v
# S* k; N Z+ p8 e. B2 j# H* 另一边信用记录却存在差异或缺失. b# l: F- e( s: y( L
3 B- J: _0 D" L- y% j也就导致银行看到的信用档案与用户认知不一致。( d# t6 J, R$ I- [" |0 X7 k+ d
4 K4 M, C0 B' g, e/ X+ c7 D# l% |5 C
业内建议,如果准备申请贷款或信用卡,应同时查看两份信用报告,以避免遗漏或错误信息。
+ S" P4 v' h7 I. ^" W
0 G/ H' h9 A/ S5 x关键原因:收入是否达标
! j7 d; z) C7 E) {% ^ A; S' l
! }0 J; a' R# Q4 g) Q; X- }0 V回到这名22岁学生的案例,Reddit中最主流的解释其实很直接:收入门槛未满足。
; q: O4 }$ V; F- t) D/ y6 c0 z1 S, P4 ]# e
CIBC Costco Mastercard的基本要求包括:
& [$ P" A# |0 H) r+ Z% k' {( K6 _! c$ ~' Y- A$ {
* 基础版最低年收入:15,000加元
- ^( ~8 L( o. y, p
) w0 j/ p4 A7 o9 |: T- S* World Mastercard:个人年收入50,000加元(或家庭80,000加元)! |( A$ w1 y5 I4 V
$ N. R4 }. C0 L4 Z, U3 J
对于在读大学生来说,即使信用分较高,如果收入低于门槛,也可能直接被系统自动拒绝,甚至不进入人工审核。( ~( M! C" p6 s1 \
% L- e. R2 C3 O# z% p" X7 @- B# q此外,申请信用卡时收入通常由申请人自行填写,如果填写过低可能不符合资格,填写过高则可能涉及风险审查问题。/ k0 U- d0 I; K' R. }: s
9 ^+ |; G1 B) {- ]! o8 H+ K值得注意的是,银行审批信用卡时通常不以存款金额作为核心指标。
; M7 X, B3 Z$ B2 i L- g$ P5 f+ Y4 \* Q$ s" x, B& e
连续申请反而更容易被拒
/ B v# ]( f. l9 r( `$ `' @* Y. U/ [3 G* F+ P1 I- N% ]
许多人在被拒后会选择“换一家马上再申请”,但这往往适得其反。+ A. ?9 A% r9 ?% G
5 X) M' ?, x4 \0 q& D- k每一次信用卡申请都会触发一次Hard Pull(硬查询),并在信用记录中留下痕迹。+ }1 v* `1 j: l0 @1 }6 L
E$ r. y3 t5 n3 C短时间内多次申请可能被系统识别为:9 l& u" ]- R7 L3 m, s! \( a
* Z4 J. ]! Q* J. C9 h# Y8 _
> “Credit Hungry(极度渴求信贷)”/ J$ a# m6 J' p5 w- f
" F- N. `( q* h
这类行为会被视为风险信号,从而降低后续审批通过率。& `4 }1 m1 W5 n7 t
, L3 h! |- [8 h2 D正确应对方式
7 O4 Z Y3 j+ ?+ J: W0 g+ ?1 U6 v
/ ?+ S* ?& Q/ x9 }' U N4 l5 `金融机构与贷款咨询机构通常建议以下做法:
+ x# k# O5 q) i. L0 e7 ^0 `/ k( p. d" I8 N; y4 r6 {; A) W% ^
1. 等待冷却期3 r- u- P# x) s4 F! _$ C
( k A5 M, N) p& ]
一般建议等待3至6个月再申请新信用产品,让信用记录稳定更新。
; r0 M3 V- V; I3 K1 L; k! p
" a% p/ v; t5 z+ P0 }& d9 s2. 主动联系银行
' j8 }6 M ^0 }8 z+ N# i' G. L6 i' \7 S) O8 O
如信息填写错误,可尝试请求复核或补充材料,避免新增硬查询记录。
6 C7 q# i ]" ]1 q: r- l
# S3 e$ d& X x z$ S! I3. 从基础产品开始% W" B+ K* |0 q, P Q) Y
5 [% X% \ c. f4 @% N& l- Z; ?
例如学生信用卡或入门级信用卡,这类产品对收入要求较低,更容易建立信用历史。1 _1 ?/ s: a- h' Q+ w
5 K6 t" U9 c& N8 h5 t" S
信用分只是起点,信用结构才是关键
! l6 Z) H1 ?& b: y6 c3 B5 W; [( `" L G0 ~0 ^. g3 ^
很多人误以为信用建设的目标是“冲到800+”,但银行更关注的是整体信用结构。& A) I8 }" R+ @$ y
6 g2 X; O% @" y, M
对新移民和留学生而言,更重要的是:' l; _0 L8 I* ?9 Z$ C7 Y; u `
, i0 q& ~8 y3 b) R5 a8 d
* 长期持有信用账户
`' I& j6 K9 [+ a2 c, B2 _' Q
# F, B6 ], v: L6 [* 控制信用使用率4 m& G1 J5 l. r _! _, ]
1 I: @" c% u, ~, }* H* 按时全额还款( o: v' v$ Y( \: }- ~
0 ^1 J6 U; f, {2 k8 {3 C* g" @* 建立稳定收入来源
5 _: `4 x% c" Q Q
/ ]; o; r- i8 c# N1 a* 避免频繁申请信用产品; x R% b9 u5 K9 U
2 X4 t% I5 |6 B7 u% I& {随着时间推移,信用历史、账户年龄和信用结构都会逐步增强。
2 H2 k- D% N5 K1 _- q! a$ X/ U* Z1 Y: l3 v" ~
一句话总结,信用分800不等于一定能获批信用卡,银行看的不是一个数字,而是一整套信用档案与收入结构的综合风险评估。 |
|




 狗仔卡

 发表于 2026-6-25 18:23

 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡