 鲜花( 0)  鸡蛋( 0)
|
本帖最后由 sweat 于 2021-5-27 11:02 编辑
7 H2 b# O' W$ k3 X; C$ H3 k, s
RRSP几个好处大家都知道,除了收入非常低的没必要存,能存的最好还是存,
" E6 h; n6 [( m2 v. i n. x4 I+ u( p: p |
1 省税,一般情况下,老了以后的收入都会减少
$ I% ?9 d W5 _, C. @2 用rrsp+政府退税的钱做投资,复利威力还是很大的) S5 g: f7 L' n. K
3 国家养老金政策也是把个人的RRSP储蓄,作为国家的CPP的补充,才给RRSP提供各种优惠的0 J$ h8 j+ a# G" X1 p7 }+ \
) E# o$ A1 Q; @; ^( b! z& o0 ^以前担心过RRSP会影响其他养老金(CPP + OAS + GIS),
4 o6 h; N: ?! k6 x' c* t/ G后来了解了一下,对CPP没有影响,对OAS也没有影响,至于GIS,
# c! f- C8 u( u4 b G其实一般的人CPP+ OAS 的钱,基本上已经超过了领GIS的资格了(夫妻两人要少于24576),: H: A x! ~1 l# S0 y$ L' f& F
一般人还有别的收入,所有不用考虑GIS# J3 v9 [5 V# [
5 G/ G5 ?3 t2 N; F7 w还有一点好处,很多人不了解,& |& U; V# @) W% e6 U6 _
RRSP必须在71岁前关掉,或一次全额提取,或着转入RRIF,RRIF与RRSP不同的一点是,每年必须取出一定额度用,
- V/ z5 [7 q: f% l! N( o" f7 i9 e但65岁开始RRIF有2000的免税额,所以65岁的时候把RRSP转入RRIF,又会省15%的税( H! m6 u' L$ r; Z) i+ A0 G
# u4 b7 J1 l- N, R/ ?4 C
要提前退休的,从60-65就开始用RRSP的钱,假设夫妻两人各有20万RRSP,每人取出1-2万,就会省了不少税,也保证了60-65岁之间养老生活,8 o1 U4 P) }* T# }' z$ t
& D' ^& ?+ ]3 S) H% k1 I65岁以后,国家的CPP + OAS + RRSP + (企业的退休金)+ 自己的储蓄 + (抵押房子),这些组合在一起,基本上保证了养老生活
' s' z! m4 L$ {5 x1 @& Y0 u9 _, a
/ X' V/ G0 k% p0 G4 p, I
4 C r3 q9 n* v5 p$ |8 R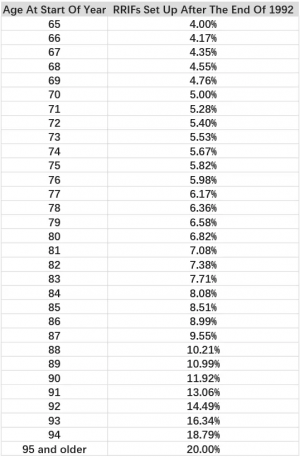
( Q- ^ V0 ^9 o# u: O3 x( E! W$ j8 W( q$ m3 c2 Y+ p# j
+ q! t; ^% ~& D- h; W最后编辑: 10 天前
& S3 P& J7 w+ X; Q% _( [5 q
- c# Z5 G' b% y. k
/ ~/ K( P; G2 o! e1 A! |7 |5 C: l! G# d3 ?( Q9 |4 @
+ s$ I8 L0 p0 F/ N {: B b
|
|






 狗仔卡

 发表于 2021-5-27 10:25


 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡

 发表于 2021-5-27 10:33

 . \6 H6 c3 {* T" v- k+ L0 z
