鲜花( 70)  鸡蛋( 0)
|
作者:谈海 1 z1 {4 k q; n$ E( N2 K- Y# M
# j9 E g$ r3 t在连续4年保持低利率的情况下加拿大人债务节节攀升,不久前央行再度出人意料的降息,无异于给等待贷款的加拿大人再加一把火,尽管业内人士反复提醒贷款的风险,但加拿大人的债务一直居高不下。据Ipsos Reid进行的一项最新调查显示,21%的加拿大人所欠债务超过偿还能力,从而使他们处于技术上资不抵债境地,并因此面临破产的风险。
7 F. W/ E& \5 h2 G% U$ e* zIpsos Reid是加拿大市场情报的领导者,其民意调查在全国处于领先地位。此次调查是受一间加拿大个人破产事务所委託所进行的,调查全国范围内的超过1000名成年人。
. y/ _2 U5 d, ~9 u5 I
/ {6 Q* t6 x5 h# q z结果表明,安省居民平均债务高于收入的比率为16%,在全国范围内还算是相对低的,比安省省民更节俭的是卑诗省民,平均债务高于收入的比率为14%。而魁省省民则最大手大脚,平均债务高于收入的比率为28%,紧随其后的是大西洋省份,平均债务高于收入的比率为24%。亚省、沙省和缅省也不逊色,平均债务高于收入的比率均为23%, , m8 l' H h4 ~
34%的加拿大年轻人资不抵债
. N- z( M r( t( |( h资不抵债被定义为债务人在债务到期时,失去了支付债务的偿付能力。资不抵债的状态,可能导致债务人最终申请破产。
 " i6 _- z6 z0 Y. A' d
+ U/ Y3 o0 w: \( yIpsos Reid进行的最新调查结果 年轻的加拿大人(18至34岁之间),最有可能资不抵债,比率高达34%;接下来是35至54岁的人,资不抵债比率高达20%;而老年人状况最好,只有10%资不抵债。 5 `& k2 L) y) F M- B! l% K) i
6 {8 E9 @, h. u2 T2 q, S4 O
27%加拿大人没把房贷当债务 # M' Y; w5 t/ _& y/ u4 h3 m
加拿大宏利银行(Manulife Bank of Canada)不久前公布了一个在加拿大房主们中进行的调查,调查发现约1/4的受访者虽然欠有房贷、汽车贷款,却自以为是无债一身轻: + y# {( M: v2 O( R) y8 g
27%的人欠有抵押贷款,但认为自己是零负债 2 k% M$ w2 N! t4 b
23%的人欠有汽车贷款,也认为自己是零负债
& n. u7 N3 x3 @1 |" S& m s$ q/ L6 s% ~3 {7 ]8 T
11%的人欠有信用贷款,认为自己是零负债。
8 r2 ]$ v4 b5 u* h2 P) Z
% s6 i5 S7 d+ c# F看来,不少人对自己的负债水平有着不合实际的评估。Ipsos Reid此次调查也发现了这个问题:当受访者被要求对自己的平均资产负债率进行评估时,很多加拿大人的回答都很离谱。大多数受访者估计平均个人债务与收入比为48%。事实上真正的数字是高达162%。也就是说加拿大人平均每赚1元钱负债1.62元。 * r8 U9 Y a4 ^' i' ^, o
高负债会否导致美国式经济危机?
) [6 e# i n3 [" @5 _& J" T
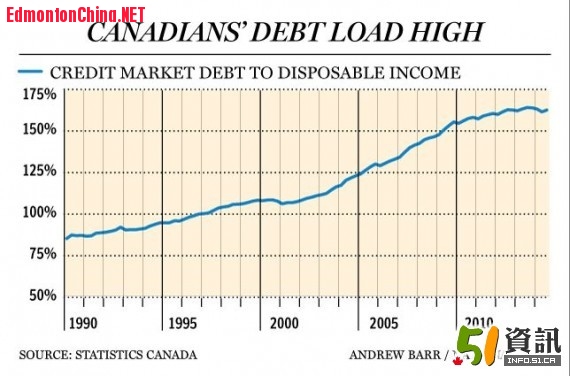
]0 L% s% g1 o+ a加拿大统计局数据显示,2014年第二季度加拿大人的债务负担再度上升。统计局说,在2014年4月到6月之间,加拿大人的信贷债务(包括信用卡、抵押贷款、汽车贷款和其他贷款)为可支配收入的163.6%, 比第一季度的163.1%有所上升。这一家庭债务/可支配收入比在2013年第三季度曾达到历史最高点:164.1%。而2007年美国经济危机时家庭负债的最高峰也不过是163%。
1 z o+ o% y4 s; @% E" n* p" g不过加拿大道明银行一份最新报告指,虽则加拿大人一直在积累债务,但情况并不如部分人士所想的那样糟糕。该行称,两国计算可支配收入的方式有天壤之别。美国的数字不包括非按揭负债的利息支出,而加国就将之计入。若将差异计算在内,道银认为加拿大人的负债对收入比率会降至156%,而美国崩围前的数字就会升至177%。
3 S- b7 i$ }, L: R) {加拿大央行行长表示,与加拿大家庭财政失衡相关的风险没有减少。破产事务公司MNP总裁Grant Bazian表示,最新调查揭示了加拿大个人债务形势的严重性,并且认为这已经敲响了警钟。人们必须意识到形势的严峻,才能解决这问题。
C$ _7 F9 ~* B. i& ]3 V1 v |
|








 狗仔卡

 发表于 2015-2-26 05:09
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡

 发表于 2015-2-26 08:09