 鲜花( 17)  鸡蛋( 0)
|
/ M6 c' O9 F; t1 {7 t' [9 U3 I5 D历史上从未出现过的负油价,令一些买了银行纸原油理财产品的投资者,一夜间背上了巨额亏损。
5 D$ J e8 e. J7 W- ?- I9 t% n9 L( L4 d8 v$ l
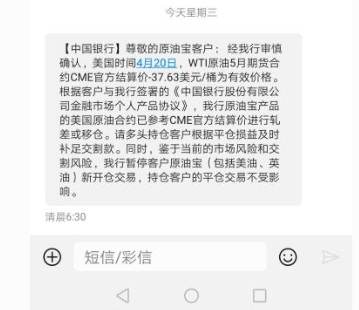
4月22日,中国银行公告称,“鉴于当前的市场风险和交割风险,我行自4月22日起暂停客户原油宝(包括美油、英油)新开仓交易,持仓客户的平仓交易不受影响。”
* p$ a. O& W& F) ^- N
- q; Q9 p" j$ A1 o r' M- a- a不少原油宝投资人当日表示,自己购买的原油宝产品4月21日到期,选择了到期移仓,20日22:00被禁止交易,22日保证金分文不剩,还倒欠银行保证金,而根据规则,银行应该在亏损80%本金的时候强制平仓。
+ @8 x; j# {( D. g% y6 a0 ]5 Z* K
4 D& a8 n3 s8 Z* u截至记者发稿,中国银行方面尚未就停止交易时间和移仓时间等问题做出回应。
5 v4 H: j! q" y: Z9 \4 r5 h# |( z5 H1 \2 R, K# {# J/ E& @
“投资者在银行做多账户原油后,银行需要到国际市场平盘,所以,被动持仓风险是很大的。”某国有大行理财经理提醒。
8 `, s5 ^9 ]: {# o5 C% M
$ v- [0 w" l0 \9 m- j移仓交割有“时差”?
) A( V' c2 ^0 ]% ~3 W& w& j/ u5 R9 Y8 [ B% Z
根据中行对纸原油投资者的提示:美油2005期合约将于4月21日到期,4月20日22:00停止交易并启动移仓。受现货供应过剩等因素影响,近期国际市场新旧期货合约升水超6美元(40元人民币)/桶,请您及时关注移仓影响,并做好交易安排。1 D7 X$ `6 j4 W7 T' W: v
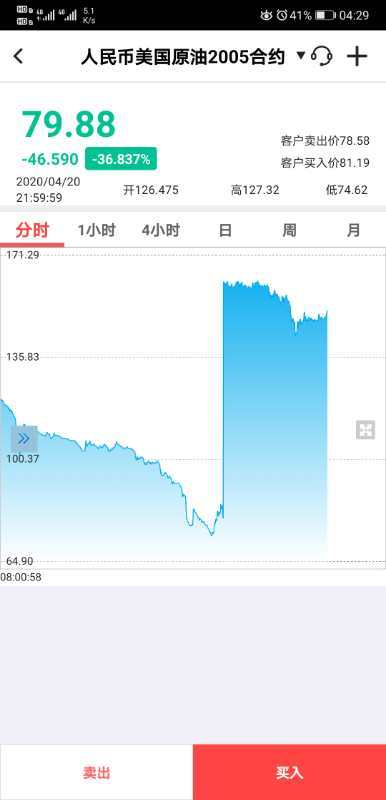
. Q& L7 |# X1 Q1 V- T实际上,中行原油宝4月20日22:00移仓启动之前的报价是11.7美元/桶,客户在停止交易之前是没有出现负值的。
' ?9 y# o6 ~" V, I5 Y0 M
& p' w$ }9 k4 T+ s( L北京时间4月21日凌晨2:30,美国WTI5月原油期货结算价报收-37.63美元/桶,下跌55.90美元,跌幅305.97%,首次收于负值。
- f- C; E0 u, p) o/ T
' V R Y# I8 i" G4月22日早间,中行公告称,原油宝产品跟随WTI原油5月期货合约CME官方结算价-37.63美元/桶进行结算或移仓,并于4月22日起暂停客户原油宝(包括美油、英油)新开仓交易,持仓客户的平仓交易不受影响。1 U6 l2 }6 V. e/ [' F/ U3 j7 ]
: P4 U4 D4 s# ^' G+ {' {也就是说,如果按照4月20日22: 00的结算价格为客户移仓、轧差平仓,客户的损失会少一些。
+ U" \( x" z; S( Z
& S, ]: j( D$ S( j/ m“中行的原油宝21日必须交割,还暂停了一天的交易。按照4月20日22: 00之后的任一价格结算,投资者的损失都会增大。”上述理财经理分析。
. n5 K+ x1 q2 k/ }9 h4 g9 z |! o
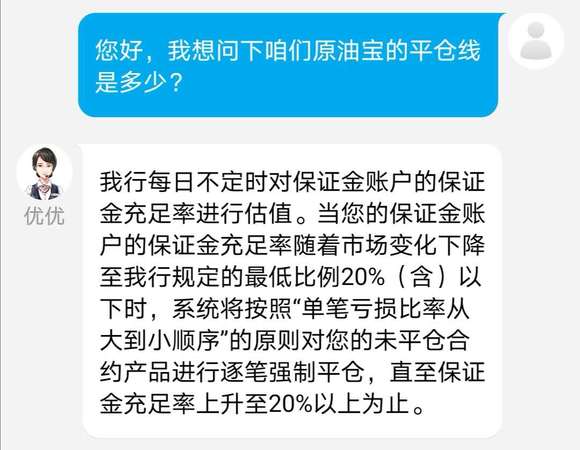
财经博主吴旺鑫对第一财经记者称,正常情况下,保证金低于20%时,银行会对投资者强制平仓。4月20日22:00之后,美原油05合约价格一路走低,成交量很小很清淡,没有流动性,4月21日0点之后就开始蹦极式下跌,此时中行的原油宝已经停止交易,银行无法做20%的强制平仓。, V) L6 j3 b- b" l1 k4 n
8 Z* v1 g S' G o3 o% g3 x
根据中行原油宝的产品介绍,中行作为做市商提供报价并进行风险管理,个人客户在中行开立相应综合保证金账户,签订协议,并存入足额保证金后,实现做多与做空双向选择的原油交易工具,这说明投资者可以像期货市场一样,选择做多和做空进行对冲。6 `3 W/ a c& g: ~: s
0 y) W( I! {9 h$ a! w, ^) @
吴旺鑫分析,其实银行会欢迎大家对冲,因为对冲之后,客户自己就是自己的对手,银行只收取手续费,没有任何敞口风险。中行作为做市商是将内部多和空撮合成交之后,剩余多出的单子对冲到国际市场。但是当前进场抄底纸原油的投资者,多数是看多的,风险敞口就很大。/ ~5 y1 x1 h. o. {6 }5 X) {
% W! f/ j! Q2 a9 b有银行人士对第一财经记者表示,期货制度是一级一级结算,中行是做市商,客户没钱中行也要先垫着,帮客户平仓后再向客户收钱。9 o1 @/ o* l* Y
1 i! A, i, r2 t% \4 `3 T" I到底谁的锅?4 f( `' |' j0 F1 c( \" a* @& Y1 v5 y7 o
8 B- ?) c8 w* z: B/ s1 B' t/ f
纸原油与原油期货不同,是以人民币或美元买卖原油份额的投资交易产品,只计份额,不交割实物。
% t$ k! c0 ?1 R' \, c- r2 K+ k% c! [! E( A
吴旺鑫指出,国内纸原油产品交易的标的是期货合约,设计产品的时候应该考虑流动性风险。做期货投资,如果最后不交割,会找流动性充裕的合约交易,比如做国内的期货,散户基本集中在主力合约或次主力合约,流动性不好的合约坚决不做,除非产业客户才会到期货市场做非主力合约。中行的原油宝针对的是普通投资者,理应提供流动性较好的交易标的,这在产品设计时就应该考虑。
( h0 |4 j1 R2 ?
+ X1 P$ K. O* N0 b, a7 f+ G对此风险,业内认为避免的办法是,当交易的合约标的不再是主力合约之前,提前做展期。此次,工行提前一周移仓,美原油05合约在4月17日不再是主力合约,工行纸原油于4月13日跟随主力合约将5月合约换为6月合约。中行如果提早展期,就不会遇到客户穿仓的问题。7 e* z- {$ ~7 T# L2 O6 n
: r4 r; p& v e8 Z吴旺鑫分析,严格来说,银行并非不给客户展期,展期的日期一般在合约变成非主力合约之后才进行展期,结果遇到了流动性危机。这一次,除了中行,工行和建行提前一周左右进行了移仓。由于中行选择在最后时刻进行换月交割,导致市场已经没有对手方,中行平仓不掉自己的头寸。; M! D( v1 c) M, [3 N
+ s- y* X( a8 p# c对于盲目抄底的投资者,这是一个代价高昂的教训。) j9 M; Q( F3 ^$ l) n- L1 O2 m
8 a6 G; J* {; L: J+ K5 a
中行披露的交易规则显示,原油合约默认到期移仓,在新旧合约移仓时,投资者根据新旧合约的结算价格进行买卖交易;如果不想移仓,可以在到期日前更改到期方式,选择“到期轧差”,即在合约到期时系统按照结算价进行自动平仓,也可以在到期日前手动平仓。
4 g Y% R* O# l& y) k, E; G) C: I& e3 U& w* z
上周,工行纸原油产品跟随主力合约由5月合约换为6月合约,不少投资者因为升水损耗而懊恼。而当时5月合约价格约为20美元/桶,6月合约价格约为27美元/桶,二者价差7美元,因此主力合约换月以后,投资者会有升水损耗。但是现在看来,相较于负油价交割价格近60美元的价差,升水损耗几乎不值一提。, p2 r: a7 j4 U/ ?: m6 N
! S" G# h5 [/ {% S0 [0 [: f3 V吴旺鑫称,国内期货有涨跌停板限制,期货杠杆最大10倍,而且会根据品种的波动调整涨跌板幅度,一般不会穿仓,连续跌停或涨停也会发生穿仓,但国内发生的比较少。在流动性充裕的主力合约上,纸原油一般没有穿仓风险,这次是遇到了负油价的“黑天鹅”。0 Z0 y8 Z7 m! l4 T \1 d
4 @* }- r) F9 x
此外,一德期货总经理助理佘建跃对第一财经记者称,纸原油交易成本费用并不低,纸原油的买入价和卖出价价差接近2元人民币/桶,约0.3美元/桶。而外盘原油期货的买入价和卖出价价差是0.01美元/桶,上海原油期货的买入价和卖出价价差是0.1元人民币/桶(约0.014美元/桶)。/ a: p7 X/ q* c; Z/ r! g
( x' T5 H; s( _0 m7 H
|
|















 狗仔卡

 发表于 2020-4-22 15:43

 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡

 楼主

 # b; G V* s. R
 * Q; ]9 Z: F" }5 p: e9 \. }; Z
 # [* s1 b3 {& Y ^* J8 W: J+ g! f$ U







